Геополитическите събития насочиха вниманието на света към минния сектор през 2025 г., подчертавайки постоянните рискове за веригата на доставки, които индустрията до голяма степен е пренебрегвала в продължение на години. През 2026 г. всички погледи са насочени към това как правителствата реагират на нарастващото глобално напрежение и как ще смекчат тези рискове, казва адвокатската кантора White & Case LLP.

Според неговите Минно дело и метали 2026 анкета, политиките, свързани с критично важните минерали, вероятно ще бъдат на преден план. Близо половината от анкетираните (47%) считат политическите променливи – включително правителствената подкрепа – за най-големия двигател на активността.
В своя доклад White & Case заяви, че преминаването към цикъл на сделки, ръководен от политики, вече е променило инвестиционния пейзаж, както се вижда от подкрепата на правителството на САЩ, която доведе до вълна от интерес към проекти за критични минерали.
Около една трета от анкетираните смятат, че това ще остане ключова тенденция през 2026 г., а близо 40% очакват държавно подкрепеното финансиране да бъде най-често срещаната политическа рецепта на развитите пазари.
Ключови геополитически фактори
Безпрецедентната степен на политическа подкрепа за нови минни проекти – и нестабилността на търговската политика – отразява геополитическата неотложност за осигуряване на доставките на критични минерали, заявиха от White & Case.
Прекъсванията във веригата за доставки, наблюдавани през 2025 г., остават един от най-големите рискове тази година, както е подчертано в проучването. Приблизително равен брой респонденти считат фрагментацията на националните политики за друг ключов проблем.
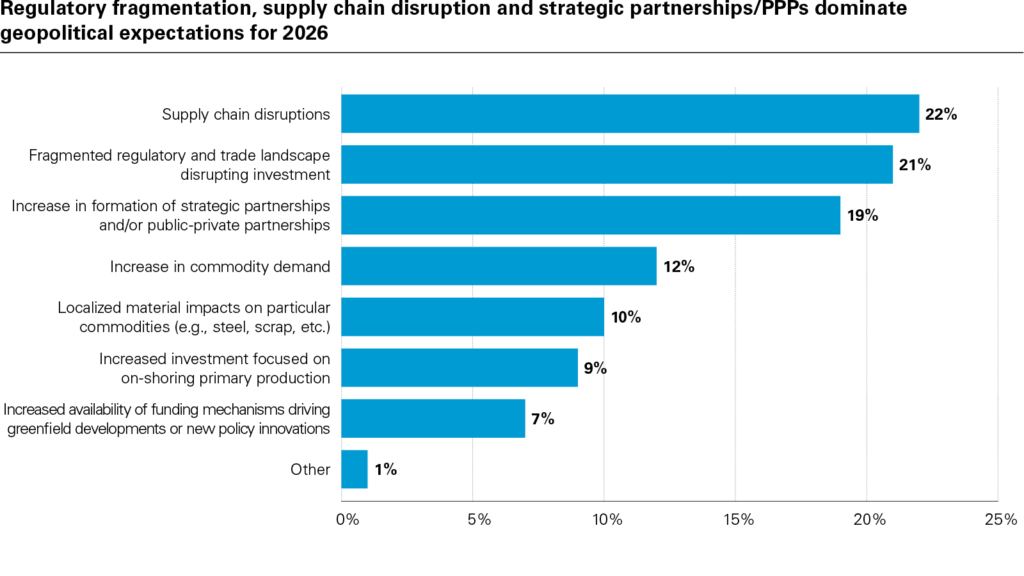
Въпреки това, голям брой инвеститори виждат повишена активност или потенциални ръстове след година на търговски сътресения, според резултатите от проучването. Близо три четвърти (73%) очакват по-голямо разминаване между САЩ и Китай по отношение на търговията и политиката за критични минерали през следващите 12 месеца.
Освен това, огромната разлика в държавно подкрепеното финансиране между САЩ и Европа също би създала възможности, добави фирмата.
„Следващите 12 месеца обещават консолидиране на продължаващата политизация на сектора, предоставяйки възможности и рискове за миньорите и инвеститорите, които все повече разчитат на достъпа до политическа подкрепа на пазарите на метали, които обикновено са добре предлагани или свръхпредлагани“, каза Ребека Кембъл, партньор в White & Case.
Потенциален „балон“
Въпреки че минните компании могат да се възползват от политическа подкрепа, докладът на White & Case също така предупреждава, че тази тенденция ще създаде „свръхразширяване на предлагането“, което ще доведе до потенциален инвестиционен балон в сектора.
Адвокатската кантора, цитирайки един от респондентите, заяви, че „тази „златна треска“ в минния сектор ще продължи две до три години, преди да завърши със спад“. Важно е да се отбележи, че търсенето се определя от пазарите, а не от политиките, посочи тя.
Като цяло, изглаждането на традиционния цикъл на бум и спад за ключови метали може да стабилизира цените и инвестициите с течение на времето, с развитието на политическите рамки, се казва в доклада.
Най-големите печеливши
Поради това, според проучването на фирмата, най-големите печеливши през 2026 г. вероятно ще бъдат „сигурните залози“ – медта и златото. Две трети от анкетираните прогнозират, че тези метали ще бъдат най-големите покачвания през годината, продължавайки силното си представяне от 2025 г.
Резултатите от проучването за други минерали са смесени, като мнозина очакват консолидация при базовите метали и политически бичи пазар за редкоземните елементи. Повечето респонденти очакват въглищата да се представят по-слабо, следвани от лития.
Тенденции в сливанията и придобиванията
През 2026 г. нестабилните национални политики, ресурсният национализъм и цената на капитала биха могли отново да възпрепятстват дейността по сливания и придобивания (M&A) в индустрията, въпреки че някои ги виждат и като потенциални двигатели на сделките.
Най-голямата пречка пред сделките за сливания и придобивания обаче е наличието на активи, както е посочено от около 20% от анкетираните.
Според проучването, се очаква формирането на стратегически партньорства между участници в индустрията да бъде най-вероятният вид транзакционна дейност през следващата година, което подчертава продължаващите опити за сливане. между Anglo American и Teck Resources.
През следващата година стратегическите партньорства между правителствата, държавните агенции и частния сектор вероятно ще бъдат гръбнакът на растежа на сливанията и придобиванията в сектора, заявиха от White & Case.
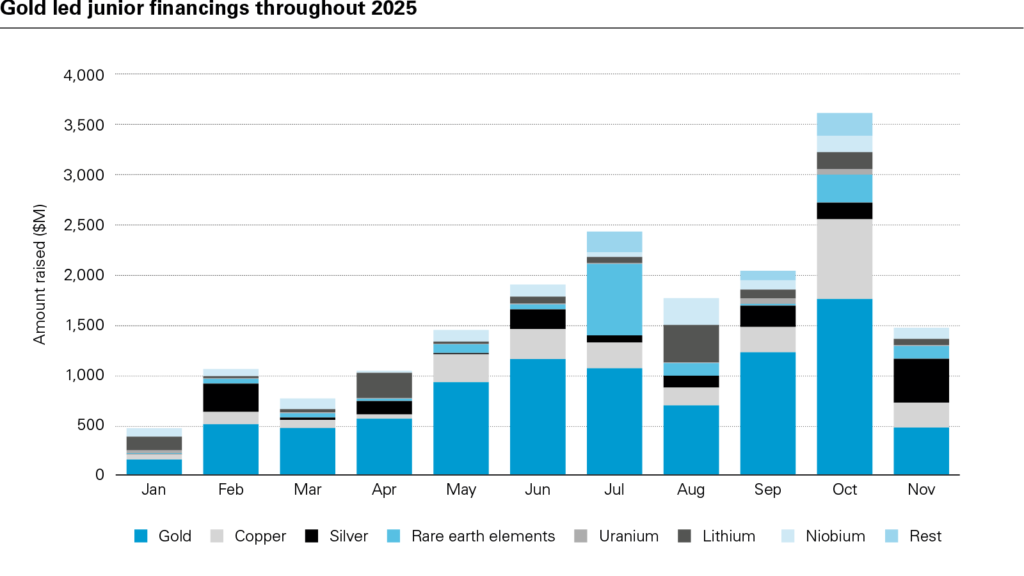 Повечето респонденти (29%) прогнозират, че златодобивните компании са най-склонни да претърпят консолидация, като се има предвид, че тези компании са набрали повече капитал от всеки друг минерал през 2025 г.
Цитирано от mining.com